Domain yuve.de kaufen?
Wir ziehen mit dem Projekt
yuve.de um.
Sind Sie am Kauf der Domain
yuve.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yuve.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
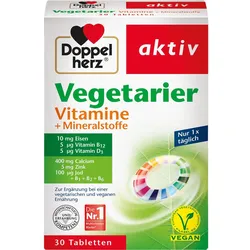
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,31 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Vitamincheck Basis Bluttest – 11 Vitamine, Mineralstoffe & SpurenelementeDer Vitamincheck Basis Bluttest Viele Menschen leiden unter Beschwerden wie Erschöpfung, Antriebslosigkeit, Konzentrationsschwäche oder einer erhöhten Infektanfälligkeit – ohne zu wissen, dass häufig ein Mikronährstoffmangel dahintersteckt. Ungünstige Ernährungsgewohnheiten, chronischer Stress, Leistungssport, bestimmte Medikamente oder Grunderkrankungen können schnell zu Versorgungslücken führen, die sich im Alltag spürbar bemerkbar machen. Dieser Test ist sinnvoll bei anhaltender Müdigkeit und Erschöpfung ohne erkennbare Ursache, bei Konzentrations- und Leistungsproblemen, bei erhöhter Infektanfälligkeit, nach Phasen mit einseitiger Ernährung, Diäten oder intensivem Sport sowie zur allgemeinen Überprüfung der eigenen Mikronährstoffversorgung. Was steckt hinter einem Mikronährstoffmangel? Im Gegensatz zu Ernährungsprotokollen oder der Einschätzung anhand unspezifischer Symptome liefert die direkte Messung im Blut konkrete Werte zum tatsächlichen Versorgungszustand. Besonders aussagekräftig ist dabei die Analyse im Vollblut: Da viele Mikronährstoffe überwiegend in den roten Blutkörperchen gebunden sind, spiegelt der Vollblutwert die tatsächliche Versorgung der Körperzellen zuverlässiger wider als eine reine Serummessung. Die Ergebnisse werden zudem hämatokritkorrelliert ausgewertet – also an die individuelle Blutzusammensetzung angepasst – um ein möglichst genaues Bild zu liefern. Das wird analysiert Mikronährstoffe im Vollblut: Calcium (Ca) – wichtig für Knochen, Nerven und Muskulatur Eisen (Fe) – zentral für Sauerstofftransport und Energiestoffwechsel Kupfer (Cu) – bedeutsam für Immunsystem und Bindegewebe Magnesium (Mg) – essenziell für Muskel- und Nervenfunktion Mangan (Mn) – relevant für Knorpelgewebe, Energiegewinnung und Antioxidation Molybdän (Mo) – Cofaktor wichtiger Stoffwechselenzyme Selen (Se) – Schlüsselrolle im antioxidativen Schutz und bei der Schilddrüsenfunktion Zink (Zn) – unverzichtbar für Immunsystem, Zellteilung und Wundheilung Vitamin B6 (Pyridoxal-5-Phosphat) – Cofaktor für Neurotransmitter- und Histaminabbau Vitamine im Serum: Vitamin B12 – wichtig für Nervensystem, Blutbildung und Zellstoffwechsel Vitamin B9 (Folsäure) – essenziell für Zellteilung und DNA-Synthese Kleines Blutbild: Leukozyten, Erythrozyten, Erythrozytenverteilungsbreite (RDW), Hämoglobin, Hämatokrit, MCV, MCH, MCHC, Thrombozyten, mittleres Thrombozytenvolumen (MPV) Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.135,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
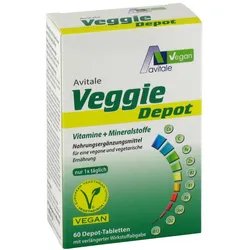
Veggie Depot Vitamine + Mineralstoffe 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen und Mineralstoffen für eine vegane und vegetarische Ernährung Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette täglich mit einem großen Glas Wasser zu einer Mahlzeit einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Calcium (Calciumcarbonat) 400 mg 50% Vitamin C (Ascorbinsäure) 60 mg 75% Eisen (Eisen–II–fumarat) 10 mg 71,40% Zink (Zinkcitrat) 5,0 mg 50% Vitamin B2 (Riboflavin) 2,5 mg 200% Vitamin B1 (Thiaminhydrochlorid) 2,2 mg 200% Vitamin B6 (Pyridoxinhydrochlorid) 2,1 mg 150% Jod (Kaliumjodat) 100 μg 66,70% Vitamin D2 (Ergocalciferol) 10 μg 200% Vitamin B12 (Cyanocobalamin) 7,5 μg 300% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff: Hydroxypropylmethylcellulose Ascorbinsäure, Eisen-II-fumarat, Füllstoff: Mikrokristalline Cellulose, Überzugsmittel: Hydroxypropylmethylcellulose, Hydroxypropylcellulose, Füllstoff: Talkum, Triglycerid, Farbstoffe: Titandioxid und Cu-Chlorophyllin Trennmittel: Tricalciumphosphat und Magnesiumsalze der Speisefettsäuren (pflanzlich), Zinkcitrat, Riboflavin, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Kaliumjodat, Ergocalciferol, Cyanocobalamin. Allergene: keine Nettofüllmenge: 60 Tabletten = 88,8 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Avitale GmbH Butenring 7 25479 Ellerau Weitere Hinweise: Gluten-, lactose- und zuckerfrei, vegan. Personen mit einer Erkrankung der Schilddrüse sollten vor der Einnahme ihren Arzt konsultieren. Bitte nicht einnehmen bei Eisenverwertungsstörungen und Eisenspeicherkrankheiten wie Hämochromatosen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.avitale.de Stand: 02/20217,89 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,31 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Vitamincheck Basis Bluttest – 11 Vitamine, Mineralstoffe & SpurenelementeDer Vitamincheck Basis Bluttest Viele Menschen leiden unter Beschwerden wie Erschöpfung, Antriebslosigkeit, Konzentrationsschwäche oder einer erhöhten Infektanfälligkeit – ohne zu wissen, dass häufig ein Mikronährstoffmangel dahintersteckt. Ungünstige Ernährungsgewohnheiten, chronischer Stress, Leistungssport, bestimmte Medikamente oder Grunderkrankungen können schnell zu Versorgungslücken führen, die sich im Alltag spürbar bemerkbar machen. Dieser Test ist sinnvoll bei anhaltender Müdigkeit und Erschöpfung ohne erkennbare Ursache, bei Konzentrations- und Leistungsproblemen, bei erhöhter Infektanfälligkeit, nach Phasen mit einseitiger Ernährung, Diäten oder intensivem Sport sowie zur allgemeinen Überprüfung der eigenen Mikronährstoffversorgung. Was steckt hinter einem Mikronährstoffmangel? Im Gegensatz zu Ernährungsprotokollen oder der Einschätzung anhand unspezifischer Symptome liefert die direkte Messung im Blut konkrete Werte zum tatsächlichen Versorgungszustand. Besonders aussagekräftig ist dabei die Analyse im Vollblut: Da viele Mikronährstoffe überwiegend in den roten Blutkörperchen gebunden sind, spiegelt der Vollblutwert die tatsächliche Versorgung der Körperzellen zuverlässiger wider als eine reine Serummessung. Die Ergebnisse werden zudem hämatokritkorrelliert ausgewertet – also an die individuelle Blutzusammensetzung angepasst – um ein möglichst genaues Bild zu liefern. Das wird analysiert Mikronährstoffe im Vollblut: Calcium (Ca) – wichtig für Knochen, Nerven und Muskulatur Eisen (Fe) – zentral für Sauerstofftransport und Energiestoffwechsel Kupfer (Cu) – bedeutsam für Immunsystem und Bindegewebe Magnesium (Mg) – essenziell für Muskel- und Nervenfunktion Mangan (Mn) – relevant für Knorpelgewebe, Energiegewinnung und Antioxidation Molybdän (Mo) – Cofaktor wichtiger Stoffwechselenzyme Selen (Se) – Schlüsselrolle im antioxidativen Schutz und bei der Schilddrüsenfunktion Zink (Zn) – unverzichtbar für Immunsystem, Zellteilung und Wundheilung Vitamin B6 (Pyridoxal-5-Phosphat) – Cofaktor für Neurotransmitter- und Histaminabbau Vitamine im Serum: Vitamin B12 – wichtig für Nervensystem, Blutbildung und Zellstoffwechsel Vitamin B9 (Folsäure) – essenziell für Zellteilung und DNA-Synthese Kleines Blutbild: Leukozyten, Erythrozyten, Erythrozytenverteilungsbreite (RDW), Hämoglobin, Hämatokrit, MCV, MCH, MCHC, Thrombozyten, mittleres Thrombozytenvolumen (MPV) Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.135,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
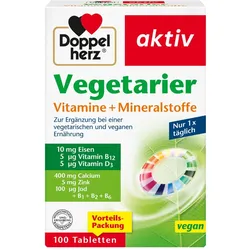
Doppelherz Vegetarier Vitamine+mineralstoffe Aktiv 100 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 100 Tabletten = 153,0 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im November 2021. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/202611,17 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.